


WIG20, mWIG40 i S&P 500. Co trzeba wiedzieć o indeksach przed zakupem ETF-a?
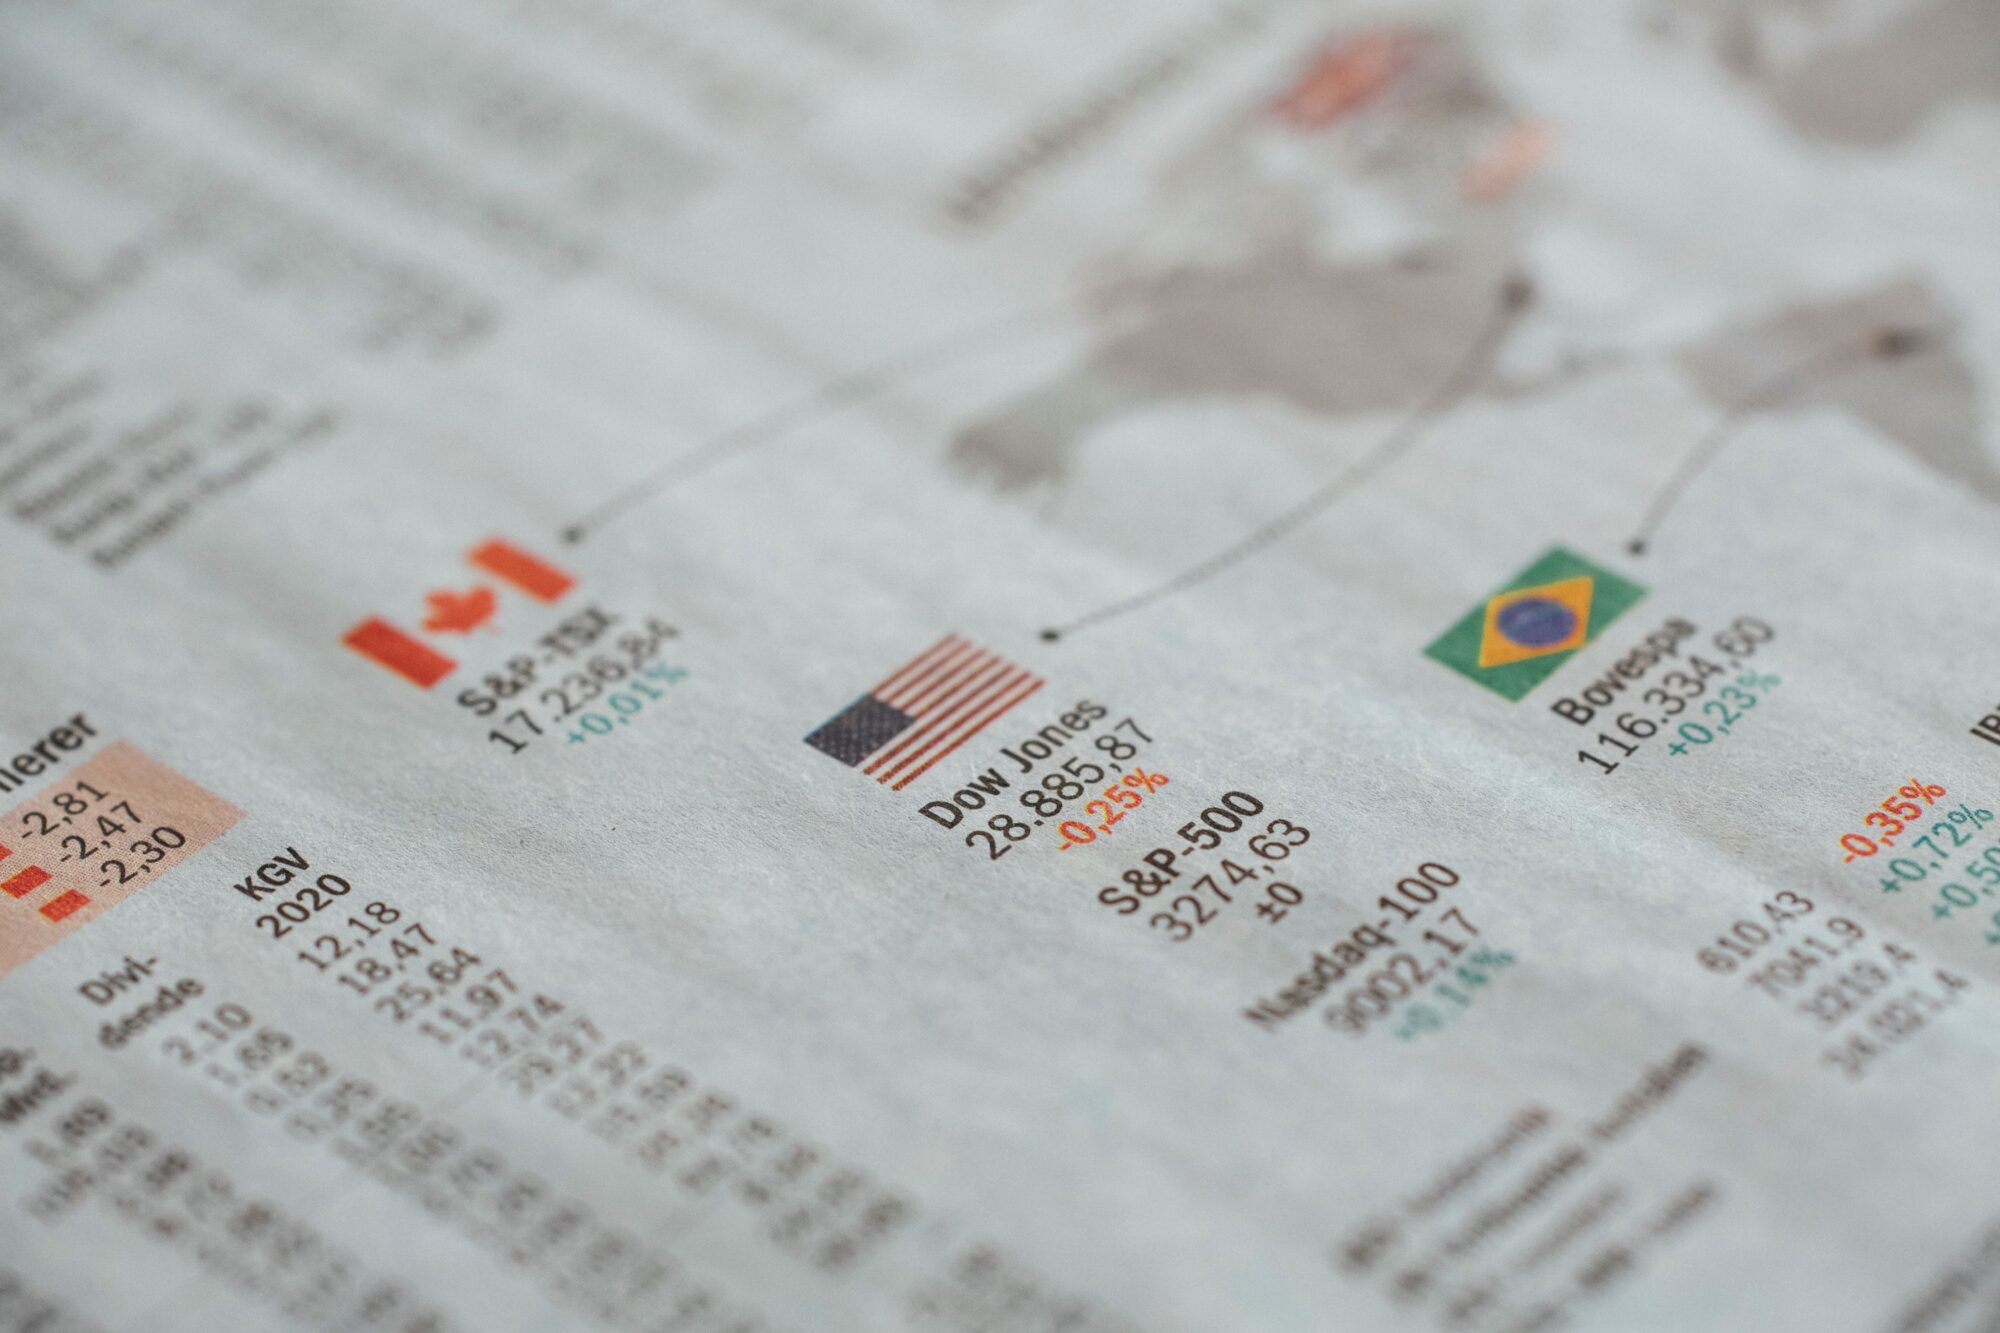
Przy funduszach ETF najczęściej pada stwierdzenie, że ich zadaniem jest odwzorowanie indeksu. Co jednak kryje się pod tym pojęciem, kto tworzy indeksy i dlaczego pasywne inwestowanie w długim terminie wygrywa z większością aktywnie zarządzanych funduszy?
Definicja indeksu jest prostsza, niż mogłoby się wydawać. Mateusz Mucha porównuje go do arkusza, który zna każdy student ekonomii lub finansów.
Indeks to jest taki statystyczny portfel. Powiedzmy sobie, robicie tam jakieś spółki, nadajecie im wagi, jakieś ceny i to się zmienia w czasie. Można powiedzieć, że to jest w przybliżeniu taki indeks, hipotetyczny portfel. – mówi Mateusz Mucha, zarządzający funduszami BETA ETF.
Indeksy nie powstają same. Przygotowują je wyspecjalizowane podmioty: w Polsce GPW Benchmark, a na rynkach zagranicznych między innymi S&P i Nasdaq.
Indeksy wymyślili dziennikarze
Pierwsze indeksy giełdowe nie były narzędziem dla inwestorów. Stworzyli je dziennikarze, którzy szukali krótszego sposobu na opisanie sytuacji na rynku niż wymienianie notowań każdej spółki z osobna. Dopiero później okazało się, że takie zestawienie może służyć jako wzór do inwestowania.
Indeksy powstały przez dziennikarzy. Dziennikarzom nie chciało się wypisywać 50 czy 500 spółek, czy wzrastają, czy spadają, to stworzyli zagregowany miernik w postaci indeksu i pisali: „Giełda amerykańska zarabia, giełda amerykańska traci” w postaci właśnie tego wskaźnika. Po parunastu latach od takiego właśnie dziennikarskiego wyjścia, zaczęto patrzeć, że te indeksy generalnie dają niezłą stopę zwrotu w porównaniu do innych różnych aktywnych funduszy inwestycyjnych i stąd się narodziła ta koncepcja pasywnego zarządzania. – opowiada Mateusz Mucha z BETA ETF.
Według zarządzającego funduszami Beta ETF inwestor indywidualny, który kupi fundusz indeksowy lub ETF na S&P 500 i utrzyma go przez 10 do 15 lat, osiągnie wynik lepszy od około 90% aktywnie zarządzanych funduszy inwestujących w amerykańskie akcje.
I statystyki pokazują, że w długim terminie Kowalski, Nowak ma bardzo dobre proporcje szans do ryzyka pod tym względem, że jeżeli on kupi indeks w postaci właśnie na przykład funduszu indeksowego czy ETF-a na S&P 500, to za te 10–15 lat pobije około 90% aktywnie zarządzanych funduszy inwestujących w te akcje amerykańskie. – mówi Mateusz Mucha.
WIG20, mWIG40 i sWIG80, czyli polskie indeksy
Na warszawskiej giełdzie podstawę stanowią trzy indeksy: WIG20 obejmujący 20 największych spółek, mWIG40 z 40 spółkami średnimi oraz sWIG80, w którym znajduje się 80 małych spółek. Przy wyborze ETF-a trzeba zwrócić uwagę na dopisek TR w nazwie indeksu.
Bardzo ważny dopisek: TR, tak? Czyli WIG20TR. Co to jest TR? Total Return, czyli wszystkie dywidendy, które spółki wypłacają – a przy WIG-u 20 jest to dość istotny element – są następnie reinwestowane ponownie w skład tego indeksu. To bardzo ważne, bo w długim terminie te dywidendy to koniec końców pochodzą z zysków wypracowanych i te różnice w takim długoterminowym inwestowaniu liczonym w kilkunastu latach są bardzo znaczące. – tłumaczy Mateusz Mucha.
Więcej o indeksach posłuchasz w ramach „Studenckiego czwartku z ETF-ami”.
Materiał ma charakter edukacyjny i nie stanowi rekomendacji inwestycyjnej. Inwestowanie na rynkach finansowych wiąże się z ryzykiem utraty części lub całości zainwestowanego kapitału.
tekst: Mikołaj Sobol,
red. Dominika Kubat