


Replikacja fizyczna czy syntetyczna? Zobacz, co naprawdę kupujesz w ETF-ie
ETF ma naśladować indeks. Rzadziej mówi się o tym, jak zarządzający funduszami to robią. W czwartkowym cyklu o ETF-ach Mateusz Mucha, zarządzający funduszami Beta ETF, wyjaśnił, czym różni się replikacja fizyczna od syntetycznej i co ta różnica oznacza dla inwestora.
Replikacja fizyczna, czyli akcje w portfelu
Na polskich akcjach zdecydowanie dominuje replikacja fizyczna. Fundusz kupuje akcje spółek, które wchodzą w skład indeksu.
W ETF na mWIG40 posiada 40 akcji spółek z indeksu mWIG40. Jeżeli coś się zmienia w tym ETF-ie na mWIG40 to my przeprowadzamy te zmiany. Sprzedajemy spółkę, która wychodzi, kupujemy spółkę, która wchodzi. Na tym polega replikacja fizyczna. Ona jest bardzo intuicyjna. Pod tym względem dość łatwo to zrozumieć – tłumaczył Mateusz Mucha.
Replikacja syntetyczna jest bardziej skomplikowana
Druga metoda nie wymaga posiadania akcji z indeksu. Fundusz korzysta z instrumentów pochodnych takich jak kontraktów futures, czyli wystandaryzowanych instrumentów giełdowych. Inną możliwością jest kontrakt swap, w którym fundusz i bank umawiają się na wymianę płatności.
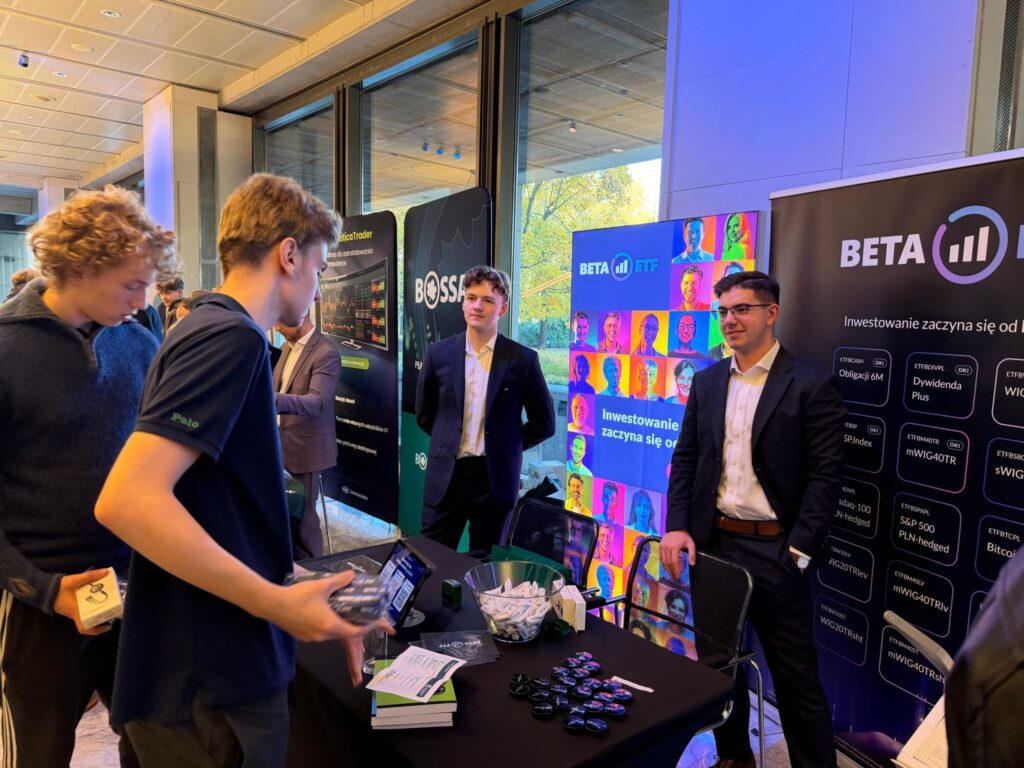
Syntetyczna wykorzystuje innego rodzaju instrumenty. U nas w Beta ETF stosujemy replikację syntetyczną na akcjach amerykańskich, tradingowych, bądź tych klasycznych, gdzie wykorzystujemy kontrakty futures. Czyli jest to wystandaryzowany instrument. To może być kontrakt futures, ale może być też kontrakt swap – taka umowa wymiany płatności pomiędzy funduszem a bankiem – wyjaśniał Mateusz Mucha.
Replikacja syntetyczna niesie ze sobą ryzyko kontrpartnera. Jeśli bank nie wywiąże się z umowy, fundusz nie otrzyma należnej stopy zwrotu. Ekspert z BETA ETF przywołał przykład ETF-u na WIG20, który odwzorowywał indeks syntetycznie i nie miał w portfelu ani jednej spółki z WIG20.
Błąd odwzorowania w obu metodach
Metoda syntetyczna ma też zaletę. Stopa zwrotu wynika z umowy, więc fundusz odwzorowuje indeks niemal idealnie. Przy replikacji fizycznej zarządzający musi kupować i sprzedawać akcje na rynku, a te transakcje nie zawsze pokrywają się w czasie ze zmianami w indeksie. Statystycznie błąd odwzorowania jest wtedy nieco większy.
Natomiast pod wieloma względami taka replikacja ma swoje zalety. Jest to swego rodzaju matematyczna kalkulacja, która pozwala na idealne odwzorowanie indeksu. W przypadku replikacji fizycznej istnieje ryzyko, że fundusz nie sprzeda wszystkich akcji dokładnie w tym samym momencie co indeks lub dokona ich zakupu wcześniej. W związku z tym błąd odwzorowania nieco większy. Generalnie jednak różnice te są pomijalne – dodał Mateusz Mucha.
Dla większości inwestorów wybór metody replikacji nie zmienia wiele w wynikach. Więcej o tych różnicach usłyszycie w materiale Mikołaja Sobola:
Materiał ma charakter edukacyjny i nie jest rekomendacją inwestycyjną. Inwestowanie na rynku kapitałowym wiąże się z ryzykiem utraty części lub całości zainwestowanych środków.
tekst: Mikołaj Sobol, red. Paulina Haglauer, fot. Markus Winkler (Pexels)